Live配信(オンライン)No.125352
決算・税務申告に向けて万全の準備を!
【Live配信】令和8年度決算実務の直前対策(申込期限:12/14(月)正午)
特定生産性向上設備等投資促進税制への対応、企業グループ間の取引に係る書類保存の特例への対応、その他令和8年度税制改正事項への対応…etc.
書籍「決算・税務申告対策の手引」を事前送付します
- 開催日
- 2026年12月22日(火)
- 開催時間
- 10:00(接続開始:9:55)〜16:30(昼食時等休憩を含む)
- 開催形式
- Live配信(オンライン)会場へお越しいただく必要はありません。受講方法・注意事項
- 講師
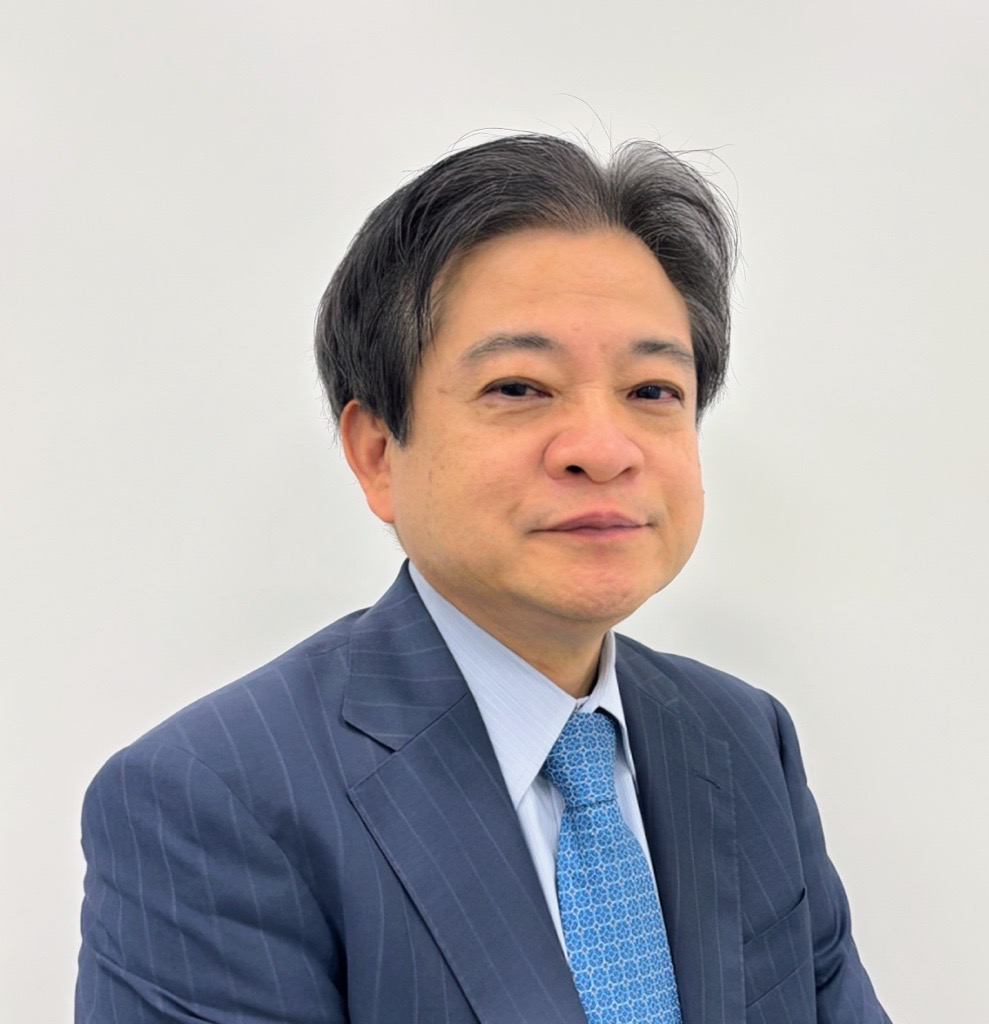
- 公認会計士・税理士 太田達也
慶応大学経済学部卒業後、第一勧業銀行(現みずほ銀行)を経て、太田昭和監査法人(現EY新日本有限責任監査法人)入所。平成4年公認会計士登録。現在は、会計・税務・法律など幅広い分野の知見と情報力を活かし、書籍の執筆やセミナー講師として活躍中。主な著書に、「『固定資産の税務・会計』完全解説」、「『解散・清算の実務』完全解説」、「『収益認識会計基準と税務』完全解説」、「消費税の『インボイス制度』完全解説」、「『自己株式の実務』完全解説」、「『新リース会計基準と税務』完全解説」(いずれも税務研究会)など多数。
・Live配信セミナーのご視聴についてはこちらをご確認ください・お問い合わせにつきましては、上記『お問い合わせ』ボタンよりお願いします。
・セミナー後に1週間のアーカイブ視聴が可能です。
★書籍の発送について★
書籍「〈令和9年3月期決算法人対応〉決算・税務申告対策の手引」を事前に郵送いたします。
ご契約住所(定期刊行誌等の送付先)に送付致しますが、別の住所への送付希望の方は、通信欄にご記載ください。発送スケジュールなど詳細はセミナー備考欄をご覧ください。
※書籍発送後のキャンセルの際は、返送実費をご負担いただきます。
セミナー内容
<講師からのメッセージ>
令和9年3月期以降の年度決算を迎えるにあたって、会社計算規則、会計基準、実務指針、税法・通達などの内容を踏まえた適正な決算・申告を行わなければなりません。
そのためには、会計基準等や最新の税法等の内容を十分に理解・整理した上での的確な対応が必要不可欠です。
第1に、決算直前までに企業会計基準委員会から公表された取扱いを十分に理解・整理する必要があります。令和9年3月期の決算に影響のある改正事項を解説します。また、税効果会計における法定実効税率についても説明します。
第2に、令和8年度税制改正事項を確認・整理しておく必要があります。特定生産性向上設備等投資促進税制が創設されましたが、適用の可否を含めて検討が必要です。また、賃上げ促進税制や租税特別措置の適用除外(いわゆるムチ税制)も大幅に改正されています。最新の法令等を理解・整理して対応することが必要不可欠です。そのほか、令和8年度税制改正を含む最新の改正事項を解説します。
第3に、企業グループ間の取引に係る書類保存の特例が創設されましたが、令和9年3月期の確定申告期限までに対応することが必要です。対象となる「特定取引」、「関連者」に係る整理、「対価の額を算定するために必要な事項」、取引関係書類等の記載事項、電子帳簿保存法との関係など、整理しておくべき事項は多岐にわたります。
本セミナーでは、新しい法令・規則・通達などを総合的に踏まえ、決算直前に押さえておくべき留意事項を総合的にわかりやすく解説し、来たる決算・税務申告に向けて万全の準備ができるように、各種記載例および別表記載例なども交えて詳しく解説します。
<主なセミナー内容>
1.会計基準、適用指針、実務対応報告等の改正事項の確認
(1)実務対応報告第48号「防衛特別法人税の会計処理及び開示に関する当面の取扱い」
(2)実務対応報告第47号「非化石価値の特定の購入取引における需要家の会計処理に関する当面の取扱い」
(3)企業会計基準第34号「リースに関する会計基準」(早期適用可)
(4)その他
2.会社計算規則等の確認(改正の有無、当期に新たに必要となる注記事項等)
3.法人税率その他の各税率および法定実効税率の確認
(1)法人税率、法人住民税率、地方法人税率
(2)法人事業税率、特別法人事業税率
(3)地方自治体の超過税率
4.特定生産性向上設備等投資促進税制の創設
(1)税制創設の趣旨
(2)税制の内容
①特定生産性向上設備等とは
②経済産業省令で定める基準
③繰越税額控除制度の内容
④最低取得価額要件
⑤他の制度の適用制限
(3)適用時期(意思決定日に係る要件)
(4)税務申告への対応
5.賃上げ促進税制への対応
(1)中堅企業向けの賃上げ促進税制
①適用要件の判定 ②税額控除限度額の算定 ③別表の記載方法
(2)中小企業者等向けの賃上げ促進税制
①適用要件の判定 ②税額控除限度額の算定 ③別表の記載方法
(3)マルチステークホルダー方針の公表要件
(4)中小企業者等向け賃上げ促進税制における繰越税額控除限度超過額制度
①添付すべき明細書 ②繰越税額控除限度超過額の繰越控除の取扱いと明細書の記載方法・記載例
6.租税特別措置の適用除外(いわゆる「ムチ税制」)
(1)対象法人
(2)令和8年度税制改正による改正内容
(3)継続雇用者給与等支給額の増加割合に係る要件
(4)国内設備投資に係る要件
(5)所得の金額に係る要件
7.企業グループ間の取引に係る書類保存の特例の創設
(1)制度創設の趣旨
(2)対象となる「特定取引」とは
(3)「関連者」とは
(4)「対価の額を算定するために必要な事項」とは
①取引関係書類等の記載事項
②記載内容の程度について
(5)電子帳簿保存法との関係
①電子取引により取得した場合の取扱い
②スキャナ保存による場合
③自社で特定事項記載書類を作成した場合の電子保存の取扱い
④関連者の特定事項記載書類の写しの電子保存の取扱い
(6)適用にあたっての検討すべき事項
8.オープンイノベーション促進税制に係る改正
(1)投資金額の下限の引上げ
(2)M&A型の拡充(段階的な取得の類型の追加)
(3)M&A型において、その発行法人を被合併法人とする合併が行われた場合の取扱い
9.特定の資産の買換えの場合の圧縮記帳制度の一部見直しと期限延長
10.その他
受講料について
¥46,860[会員 ¥40,150](テキスト代、書籍代、消費税を含む)
お申込みは一般価格で受け付けます。会員価格の適用を希望される方は、通信欄に会員サイトのログインID(12桁)またはお客様コード(8桁)をご記入ください。確認のうえ、会員(※)価格を適用したご請求書をお送りします。
※会員価格が適用される会員制度
対象:税務研究会(S・G・A・B会員)、企業懇話会、税理士懇話会、国際税務研究会(P・R会員)をご契約の方
国際税務研究会主催(月刊「国際税務」購読者限定)セミナーにつきましては、セミナー詳細ページに記載の受講料をご確認ください。
適用される受講料がご不明の場合は、お問い合わせフォームよりご連絡ください。
備考
*お問い合わせについて
・ページ上部の『お問い合わせ』ボタンよりお願いします。
*お支払いについて
・お申込み受付後、請求書等を送付します。
・開催日前日までにお支払いください。
・前日までのお支払いが難しい場合は、お申込みフォームの通信欄にお支払い予定日をご記入ください。
*キャンセルについて
・開催日の3営業日前の15:00までにご連絡ください。
・お支払い済みの受講料は、返金いたします(振込手数料はお客様負担)。
・書籍、テキストを事前送付している場合は、返送いただきます(返送代はお客様負担)。
・上記以降のキャンセルは、いかなる場合でも返金いたしません。
*Live配信の視聴について
・本セミナーは、Zoomウェビナーを利用してWebで配信いたします。Zoomウェビナーは、講師が話す講義を視聴のみで参加するスタイルです。
・開催日の3日前16時及び当日9時に受講者情報欄に入力されたメールアドレス宛に 「視聴用URL・テキストのダウンロードURL」が記載されたメールをお送りします。
・お申込時のご登録者様のみのご視聴となります。視聴URLを共有してのご視聴や録音・録画はお断りしております。
・詳しくは本ページ注意事項欄に記載のリンクをご参照ください。
・お申込みいただくタイミングによって、当日受講に間に合わない可能性があり、アーカイブ配信での受講となる場合がございます。
*アーカイブ配信について
・セミナー終了後、1週間のアーカイブ視聴が可能です。アーカイブURLを共有してのご視聴はお断りしています。
・当日のセミナーへの参加が難しい場合でも、アーカイブでご視聴いただくことが可能です。
*Webセミナーとしての販売は致しません。また、「Webセミナー定額プラン」のラインナップにも入りません。
*書籍について
・12/14(月)から順次発送となります。
・ご契約住所(定期刊行誌等の送付先)にお送りします。別の送付先を希望する場合は、お申込みフォームの通信欄にご記入ください。
< セミナー一覧へ戻る